
El mercado mundial de electrolizadores de hidrógeno proyecta un crecimiento de USD 1.010 millones en 2026 a USD 8.810 millones en 2036, según Future Market Insights.
Sin embargo, la brecha entre la capacidad de fabricación instalada y el despliegue real de proyectos se ha convertido en el rasgo definitorio del sector. China acumula 43,77 GW de capacidad de electrolizadores alcalinos que operan a una fracción de su producción teórica, mientras que fabricantes como Nel ASA han paralizado líneas de producción y más de 50 proyectos de hidrógeno han sido cancelados a nivel mundial.
La contracción del crédito fiscal estadounidense Clean Hydrogen Production Tax Credit bajo la One Big Beautiful Bill Act añade incertidumbre a un mercado que promete crecimiento pero que, en la práctica, está redefiniendo quién captura realmente el valor.
También te puede interesar | El Proyecto CAPTURED logra dos hitos regulatorios que consolidan la captura de CO₂ a bordo como herramienta comercial viable
Una proyección que invita al optimismo, pero también al escrutinio
Según el informe de Future Market Insights (FMI), el mercado mundial de electrolizadores de hidrógeno crecerá desde los USD 1.010 millones en 2026 hasta los USD 8.810 millones en 2036, lo que representa una tasa compuesta anual del 24,2%.
La rápida expansión de las iniciativas de descarbonización industrial, el aumento de la inversión en infraestructura de hidrógeno verde y el mayor apoyo gubernamental a los proyectos de energía limpia están creando oportunidades sustanciales para los fabricantes de electrolizadores en todo el mundo.
El informe de FMI también desglosa la estructura de la demanda: las instalaciones in situ representarán el 58% de la demanda en 2026, y los electrolizadores alcalinos mantendrán una participación del 47% gracias a sus menores costos de instalación y su trayectoria operativa consolidada.
La producción de amoniaco representa cerca del 26% de la demanda total. China, con un crecimiento proyectado del 24,8%, es el país de más rápido crecimiento.
Pero, esta proyección optimista llega en un momento en que la brecha entre la capacidad de fabricación instalada y el despliegue real de proyectos se ha convertido en el rasgo definitorio de la industria.

China: 43,77 GW de capacidad alcalina
El desajuste es más evidente en China. Según las estadísticas incompletas del Shanghai Metals Market (SMM), la capacidad de fabricación de electrolizadores alcalinos en China alcanza los 43,77 GW, junto con 2,7 GW de capacidad de electrolizadores PEM. Esta cifra se ha mantenido estable a lo largo de 2026.
En 2024, esa misma base de fabricación operaba con aproximadamente 39 GW anuales frente a una adquisición nacional de solo 693 MW en diez meses, lo que significa que la base de suministro funcionaba a una fracción de un porcentaje de su producción teórica.
Esa brecha explica por qué los precios de los sistemas alcalinos chinos han caído a aproximadamente USD 1 millón por MW, frente a los USD 2-2,5 millones de sus equivalentes occidentales, y por qué los costos de los stacks han pasado de USD 0,36 millones por MW en 2021 a USD 0,13 millones en 2024.
Mientras tanto, la capacidad mundial de fabricación de electrolizadores supera los 60 GW, y el volumen instalado real en los últimos años se ha mantenido por debajo de los 6 GW, lo que indica un estado de sobrecapacidad que genera una intensa competencia de precios y un mercado de compradores.
China ya alberga más de la mitad de la capacidad de fabricación mundial, de aproximadamente 63 GW, y su participación en la capacidad global tiende hacia el 70-75%.
Nel ASA: una víctima de la presión china
La presión sobre los fabricantes de equipos establecidos no es hipotética. Nel ASA, una de las empresas líderes en la mayoría de las previsiones del mercado de electrolizadores, ha paralizado la producción de stacks en sus dos líneas de 500 MW en la planta de Herøya (Noruega) este año.
La decisión está directamente vinculada a la presión competitiva de los proveedores chinos. La compañía tiene previsto lanzar su nuevo sistema de electrolizador alcalino presurizado de «próxima generación» en la primera mitad de 2026, pero las líneas de producción de 500 MW en Herøya permanecen inactivas.
Los fabricantes de electrolizadores fuera de China se enfrentan a reducciones de ingresos y, en algunos casos, a quiebras o adquisiciones.
Un mercado que crece a una tasa de crecimiento anual compuesta (CAGR) saludable mientras sus proveedores no chinos reducen capacidad no es una contradicción, pero significa que el valor capturado por los fabricantes occidentales y japoneses puede no seguir la cifra principal en absoluto.

Demanda: proyectos cancelados y el vector sigue sin ser competitivo
Las condiciones del lado de la demanda añaden una segunda capa de escepticismo. Aproximadamente 50 proyectos de hidrógeno en todo el mundo han sido cancelados públicamente debido a una combinación de altos costos y una demanda más lenta de lo esperado.
La producción de hidrógeno verde en Europa sigue situándose entre USD 4,50 y 6 por kilogramo, frente a los USD 1,50-2,50 del hidrógeno gris convencional.
A finales de 2024, más de una quinta parte de los proyectos de hidrógeno verde anunciados en la UE, que representaban casi 29 GW de capacidad de electrolizadores planificada, ya habían sido abandonados, reducidos o retrasados.
Las retiradas mundiales de capacidad de hidrógeno de bajas emisiones superaron las 4,9 millones de toneladas en los 12 meses hasta finales de 2025. La cancelación en diciembre de 2024 de un pedido de electrolizadores de más de 1 GW por parte de un único promotor es un claro indicador de que el suministro de equipos ha ido por delante de los proyectos bancables.
En junio de 2026, Paraguay canceló un acuerdo de energía para un proyecto de hidrógeno verde, poniendo el proyecto en riesgo de cancelación. En el mismo mes, Clean Power Hydrogen (CPH2) abandonó sus planes de fabricar electrolizadores sin membrana después de que un incidente durante las pruebas dañara su unidad MFE220 de 1 MW.
Estados Unidos: un crédito fiscal en retroceso que frena las inversiones
La cifra de Estados Unidos en el desglose por países, 20,9% de CAGR hasta 2036, merece una cautela particular dado el contexto político.
La ventana de elegibilidad del Clean Hydrogen Production Tax Credit (Sección 45V) fue comprimida drásticamente bajo la ley de reconciliación de 2025, restringiendo el crédito a las instalaciones que comiencen su construcción antes de 2028.
La One Big Beautiful Bill Act (OBBBA), firmada por el presidente Donald Trump en julio de 2025, elimina el crédito fiscal para instalaciones que comiencen su construcción después del 31 de diciembre de 2027. Los desarrolladores deben ahora poner los proyectos en servicio antes de que expire el crédito o recurrir a la vía del crédito fiscal a la inversión.
La contracción del crédito ya se ha vinculado a una cascada de decisiones de inversión final paralizadas entre los principales promotores. La OBBBA también limita la capacidad de producción de hidrógeno limpio con políticas que restringen las energías renovables.

Segmentación del mercado: instalaciones in situ y amoniaco como ancla
Los datos de instalación, con los sistemas in situ capturando el 58% de la cuota de mercado, reflejan una restricción estructural genuina más que una preferencia: la infraestructura de transporte y almacenamiento de hidrógeno sigue estando insuficientemente desarrollada en casi todas partes, lo que obliga a los productores a optar por la generación ubicada en el mismo lugar, independientemente de que sea la configuración más eficiente a escala.
La misma lógica explica por qué la producción de amoniaco, con aproximadamente el 26% de la demanda de uso final, se ha convertido en la aplicación ancla, ya que las plantas de fertilizantes pueden absorber la producción in situ sin depender de gasoductos.
Pero la demanda de amoniaco y acero no ha sido inmune a la contracción general; los compradores industriales downstream, incluidos varios siderúrgicos, han suspendido proyectos vinculados al hidrógeno en el último año por las mismas incertidumbres de costes y suministro que afectan a los promotores del lado de la producción.
La dispersión de las previsiones en la propia industria de investigación es instructiva. Otra estimación reciente sitúa el mercado de electrolizadores en USD 11.300 millones ya en 2025, alcanzando los USD 95.100 millones en 2035 a una CAGR del 23,74%, un orden de magnitud superior a las cifras aquí presentadas para un horizonte temporal comparable.
Tasas de crecimiento compuestas similares que producen valores terminales que difieren aproximadamente diez veces no es tanto una cuestión de metodología como de cómo cada modelo trata la cuestión de la sobrecapacidad: si sigue los envíos de fabricación a precios chinos en caída, la capacidad instalada bancable neta de cancelaciones, o una combinación de ambas.
Un mercado en consolidación
El mercado de los electrolizadores de hidrógeno se encuentra en una encrucijada. Las proyecciones de crecimiento, aunque ambiciosas, chocan con una realidad de sobrecapacidad manufacturera, cancelaciones de proyectos y un entorno normativo incierto.
China se ha consolidado como el actor dominante en la fabricación, con una capacidad que supera con creces la demanda actual, mientras que los fabricantes occidentales se enfrentan a la presión de los precios y a la necesidad de reestructurar sus operaciones.
El analista principal de FMI, Nikhil Kaitwade, lo resume así: «Los electrolizadores de hidrógeno están entrando en una fase más dura de selección de mercado. Los propietarios de plantas miran más allá de los megavatios instalados y comprueban el riesgo de tiempo de actividad. El costo de sustitución de los stacks y la cobertura del servicio pesan más».
Y añade: «Los sistemas alcalinos mantendrán un papel de costo en los proyectos de amoniaco. Los sistemas PEM ganan tracción en los sitios con fuerte presencia de renovables que necesitan una respuesta más rápida. Los sistemas de óxido sólido necesitarán ciclos de prueba más largos antes de un uso industrial más amplio».
El futuro del mercado de electrolizadores dependerá de la capacidad de la industria para alinear la capacidad de fabricación con la demanda real de proyectos bancables, de la estabilidad de las políticas de apoyo y de la capacidad de los fabricantes para reducir costos y mejorar la fiabilidad en un entorno cada vez más competitivo.
La agenda para la descarbonización
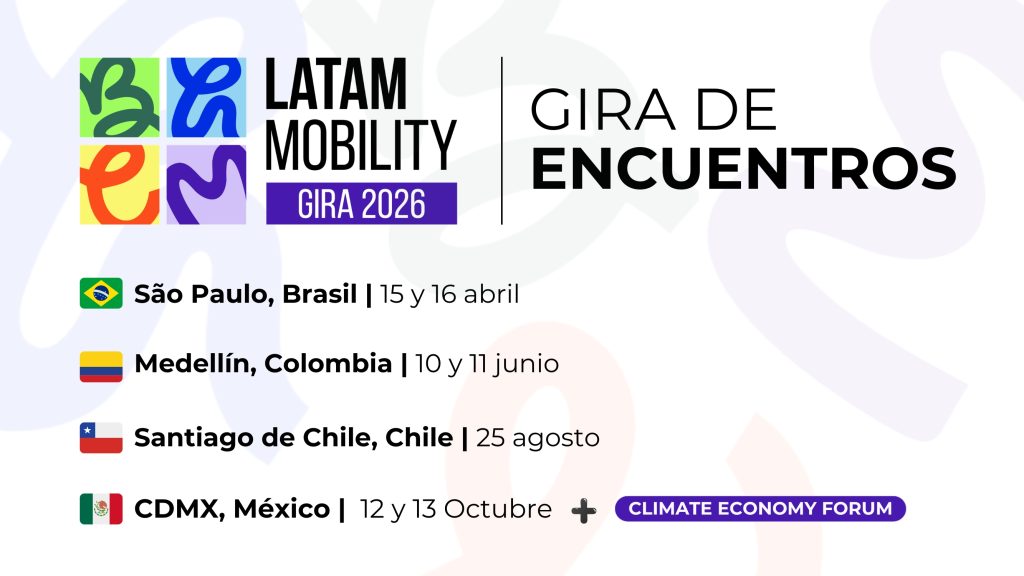
Latam Mobility impulsa el diálogo de los principales actores del sector a lo largo de su gira 2026, que recorrerá los principales mercados de la región para profundizar en estos y otros temas cruciales para la transformación de la movilidad.
La gira recorrerá los principales mercados de la región: Ciudad de México y Chile. A lo largo de estos encuentros, líderes del sector público y privado, empresas, inversionistas y expertos internacionales analizarán el presente y futuro de la movilidad eléctrica, la innovación tecnológica, la infraestructura, la energía y la economía climática.
La transición ya está en marcha. La Gira 2026 de Latam Mobility será el punto de encuentro para acelerar decisiones, conectar actores clave y construir, de forma colaborativa, la movilidad sostenible de América Latina.